Domain teigwalzmaschine.de kaufen?
Wir ziehen mit dem Projekt
teigwalzmaschine.de um.
Sind Sie am Kauf der Domain
teigwalzmaschine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teigwalzmaschine.de kaufen?
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Wie funktioniert ein Teigwalzwerkzeug und welche Vorteile bietet es bei der Teigverarbeitung?
Ein Teigwalzwerkzeug besteht aus zwei Walzen, die den Teig gleichmäßig ausrollen. Der Teig wird zwischen den Walzen hindurchgeführt und dadurch in die gewünschte Dicke gebracht. Dies ermöglicht eine schnelle und gleichmäßige Verarbeitung des Teigs, spart Zeit und sorgt für ein konsistentes Ergebnis. **

Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Teigmaschine 35L, Combisteel 7061.0110Teigmaschine 35L, Combisteel 7061.0110. Breite (mm): 480. Tiefe (mm): 950. Höhe (mm): 1000. Spannung (Volt): 400. Gesamtleistung (kW): 0,6-0,9. Kapazität in Einheiten pro Zeit: 15kg. Füllvolumen (l): 35. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-185. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 140. Modellhinweise des Herstellers: Max. 15kg Mehl max. 20kg Brotteig.2429,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 50L, Combisteel 7061.0115Teigmaschine 50L, Combisteel 7061.0115. Breite (mm): 540. Tiefe (mm): 1000. Höhe (mm): 1100. Spannung (Volt): 400. Gesamtleistung (kW): 0,75-1,1. Kapazität in Einheiten pro Zeit: 20kg. Füllvolumen (l): 50. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-185. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 160. Modellhinweise des Herstellers: Max. 20kg Mehl max. 30kg Brotteig.2999,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 60L, Combisteel 7061.0120Teigmaschine 60L, Combisteel 7061.0120. Breite (mm): 600. Tiefe (mm): 1050. Höhe (mm): 1200. Spannung (Volt): 400. Gesamtleistung (kW): 0,75-1,1. Kapazität in Einheiten pro Zeit: 30kg. Füllvolumen (l): 60. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-190. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 180. Modellhinweise des Herstellers: Max. 30kg Mehl max. 35kg Brotteig.4371,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 75L, Combisteel 7061.0125Teigmaschine 75L, Combisteel 7061.0125. Breite (mm): 650. Tiefe (mm): 1150. Höhe (mm): 1050. Spannung (Volt): 400. Gesamtleistung (kW): 1,5-2,5. Kapazität in Einheiten pro Zeit: 35kg. Füllvolumen (l): 75. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-190. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 280. Modellhinweise des Herstellers: Max. 30kg Mehl max. 45kg Brotteig.4504,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **


Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
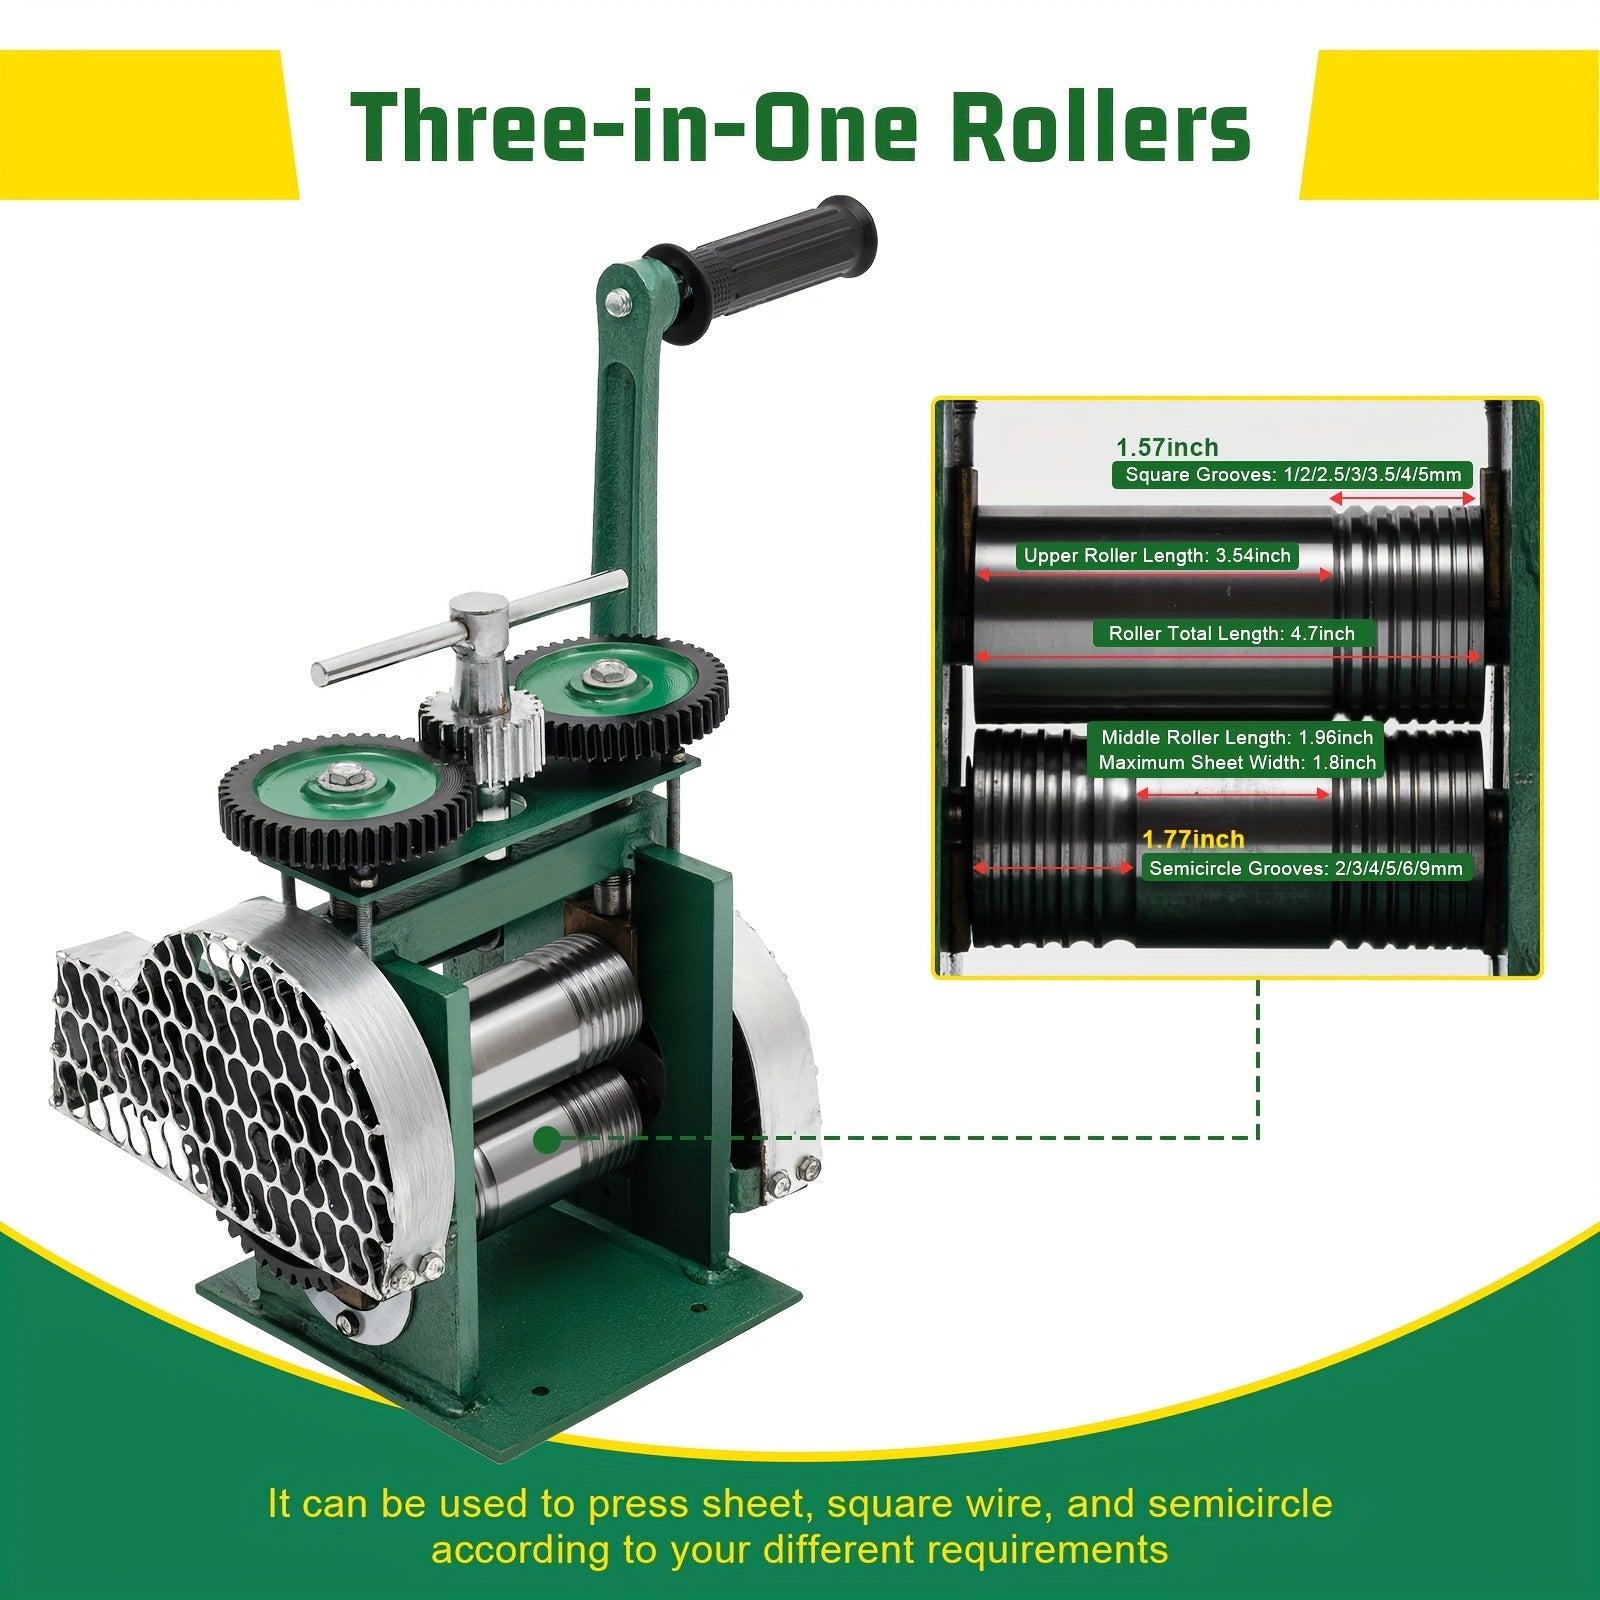
Walzwerk - Walzstrecke - Metallwalze - Drahtwalze - Manuelle WalzmaschineEntdecken Sie die manuelle Walzmaschine für Schmuckhersteller. Suchen Sie ein zuverlässiges und präzises Werkzeug, um Ihre Schmuckdesigns auf ein neues Level zu heben? Diese manuelle Walzmaschine ist ideal für alle, die mit Metall arbeiten. Dank der verstellbaren Walzen können Sie die Dicke des Metalls einfach bestimmen. Egal, ob Sie dicke Bleche oder dünne Metalldrähte bearbeiten möchten, Sie erzielen immer ein perfektes Ergebnis, ohne auf Strom angewiesen zu sein. Auch nach intensiver Nutzung bleibt die Maschine zuverlässig und leistungsstark. Die Walzmaschine eignet sich sowohl für die Bearbeitung von flachen Metallblechen als auch für verschiedene Stärken von Metalldrähten, was es einfacher macht, eine Vielzahl von Schmuckstücken herzustellen.339,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 25L, Combisteel 7061.0105Teigmaschine 25L, Combisteel 7061.0105. Breite (mm): 400. Tiefe (mm): 800. Höhe (mm): 950. Spannung (Volt): 400. Gesamtleistung (kW): 0,6-0,9. Kapazität in Einheiten pro Zeit: 10kg. Füllvolumen (l): 25. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-185. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 120. Modellhinweise des Herstellers: Max. 10kg Mehl max. 15kg Brotteig.2161,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 35L, Combisteel 7061.0110Teigmaschine 35L, Combisteel 7061.0110. Breite (mm): 480. Tiefe (mm): 950. Höhe (mm): 1000. Spannung (Volt): 400. Gesamtleistung (kW): 0,6-0,9. Kapazität in Einheiten pro Zeit: 15kg. Füllvolumen (l): 35. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-185. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 140. Modellhinweise des Herstellers: Max. 15kg Mehl max. 20kg Brotteig.2429,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 50L, Combisteel 7061.0115Teigmaschine 50L, Combisteel 7061.0115. Breite (mm): 540. Tiefe (mm): 1000. Höhe (mm): 1100. Spannung (Volt): 400. Gesamtleistung (kW): 0,75-1,1. Kapazität in Einheiten pro Zeit: 20kg. Füllvolumen (l): 50. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-185. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 160. Modellhinweise des Herstellers: Max. 20kg Mehl max. 30kg Brotteig.2999,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Wie funktioniert ein Teigwalzwerkzeug und welche Vorteile bietet es bei der Teigverarbeitung?
Ein Teigwalzwerkzeug besteht aus zwei Walzen, die den Teig gleichmäßig ausrollen. Der Teig wird zwischen den Walzen hindurchgeführt und dadurch in die gewünschte Dicke gebracht. Dies ermöglicht eine schnelle und gleichmäßige Verarbeitung des Teigs, spart Zeit und sorgt für ein konsistentes Ergebnis. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
Ähnliche Suchbegriffe für Veräußerung
-
Teigmaschine 60L, Combisteel 7061.0120Teigmaschine 60L, Combisteel 7061.0120. Breite (mm): 600. Tiefe (mm): 1050. Höhe (mm): 1200. Spannung (Volt): 400. Gesamtleistung (kW): 0,75-1,1. Kapazität in Einheiten pro Zeit: 30kg. Füllvolumen (l): 60. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-190. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 180. Modellhinweise des Herstellers: Max. 30kg Mehl max. 35kg Brotteig.4371,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 75L, Combisteel 7061.0125Teigmaschine 75L, Combisteel 7061.0125. Breite (mm): 650. Tiefe (mm): 1150. Höhe (mm): 1050. Spannung (Volt): 400. Gesamtleistung (kW): 1,5-2,5. Kapazität in Einheiten pro Zeit: 35kg. Füllvolumen (l): 75. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-190. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 280. Modellhinweise des Herstellers: Max. 30kg Mehl max. 45kg Brotteig.4504,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 8L, Combisteel 7062.0100Teigmaschine 8L, Combisteel 7062.0100. Breite (mm): 302. Tiefe (mm): 495. Höhe (mm): 385. Spannung (Volt): 230. Gesamtleistung (kW): 0,45. Kapazität in Einheiten pro Zeit: 3kg. Füllvolumen (l): 8. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 159. Anzahl der Gänge: 1. Steckerfertig: Ja. Bruttogewicht (kg): 44. Nettogewicht (kg): 37.577,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 10L, Combisteel 7062.0105Teigmaschine 10L, Combisteel 7062.0105. Breite (mm): 315. Tiefe (mm): 616. Höhe (mm): 520. Spannung (Volt): 230. Gesamtleistung (kW): 0,65. Kapazität in Einheiten pro Zeit: 4kg. Füllvolumen (l): 10. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 160. Bedienung: Drehknopf. Anzahl der Gänge: 1. Steckerfertig: Ja. Bruttogewicht (kg): 70. Nettogewicht (kg): 63.644,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Wie beeinflusst die Veräußerung von Unternehmensanteilen den Marktwert des Unternehmens? Welche steuerlichen Aspekte sind bei der Veräußerung von Immobilien zu beachten?
Die Veräußerung von Unternehmensanteilen kann den Marktwert des Unternehmens beeinflussen, je nachdem ob die Anteile zu einem höheren oder niedrigeren Preis verkauft werden. Steuerliche Aspekte bei der Veräußerung von Immobilien sind unter anderem die Besteuerung von Gewinnen aus dem Verkauf, die Möglichkeit der steuerlichen Abschreibung von Immobilien und die Berücksichtigung von Spekulationsfristen. **
-
Wie verhält sich die Veräußerung von Immobilien im Vergleich zur Veräußerung von beweglichen Gütern? Welche steuerlichen Aspekte müssen dabei beachtet werden?
Die Veräußerung von Immobilien unterliegt in der Regel der Grunderwerbsteuer, während die Veräußerung von beweglichen Gütern meist der Umsatzsteuer unterliegt. Bei Immobilienverkäufen können außerdem Spekulationsfristen und -steuern anfallen. Es ist wichtig, die steuerlichen Vorschriften für beide Arten von Veräußerungen genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.