Domain teigwalzmaschine.de kaufen?
Wir ziehen mit dem Projekt
teigwalzmaschine.de um.
Sind Sie am Kauf der Domain
teigwalzmaschine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teigwalzmaschine.de kaufen?
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **

Ähnliche Suchbegriffe für Grunderwerbsteuer
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
Teigmaschine 35L, Combisteel 7061.0110Teigmaschine 35L, Combisteel 7061.0110. Breite (mm): 480. Tiefe (mm): 950. Höhe (mm): 1000. Spannung (Volt): 400. Gesamtleistung (kW): 0,6-0,9. Kapazität in Einheiten pro Zeit: 15kg. Füllvolumen (l): 35. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-185. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 140. Modellhinweise des Herstellers: Max. 15kg Mehl max. 20kg Brotteig.2429,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 50L, Combisteel 7061.0115Teigmaschine 50L, Combisteel 7061.0115. Breite (mm): 540. Tiefe (mm): 1000. Höhe (mm): 1100. Spannung (Volt): 400. Gesamtleistung (kW): 0,75-1,1. Kapazität in Einheiten pro Zeit: 20kg. Füllvolumen (l): 50. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-185. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 160. Modellhinweise des Herstellers: Max. 20kg Mehl max. 30kg Brotteig.2999,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 60L, Combisteel 7061.0120Teigmaschine 60L, Combisteel 7061.0120. Breite (mm): 600. Tiefe (mm): 1050. Höhe (mm): 1200. Spannung (Volt): 400. Gesamtleistung (kW): 0,75-1,1. Kapazität in Einheiten pro Zeit: 30kg. Füllvolumen (l): 60. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-190. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 180. Modellhinweise des Herstellers: Max. 30kg Mehl max. 35kg Brotteig.4371,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 75L, Combisteel 7061.0125Teigmaschine 75L, Combisteel 7061.0125. Breite (mm): 650. Tiefe (mm): 1150. Höhe (mm): 1050. Spannung (Volt): 400. Gesamtleistung (kW): 1,5-2,5. Kapazität in Einheiten pro Zeit: 35kg. Füllvolumen (l): 75. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-190. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 280. Modellhinweise des Herstellers: Max. 30kg Mehl max. 45kg Brotteig.4504,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **


Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wem steht die Grunderwerbsteuer zu?
Die Grunderwerbsteuer steht grundsätzlich dem Bundesland zu, in dem sich die erworbene Immobilie befindet. Sie wird beim Kauf oder Erwerb von Grundstücken oder Immobilien fällig und richtet sich nach dem jeweiligen Steuersatz des Bundeslandes. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann bis zu 6,5% des Kaufpreises betragen. Die Einnahmen aus der Grunderwerbsteuer fließen in den Haushalt des jeweiligen Bundeslandes und werden dort für verschiedene Zwecke verwendet. **
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
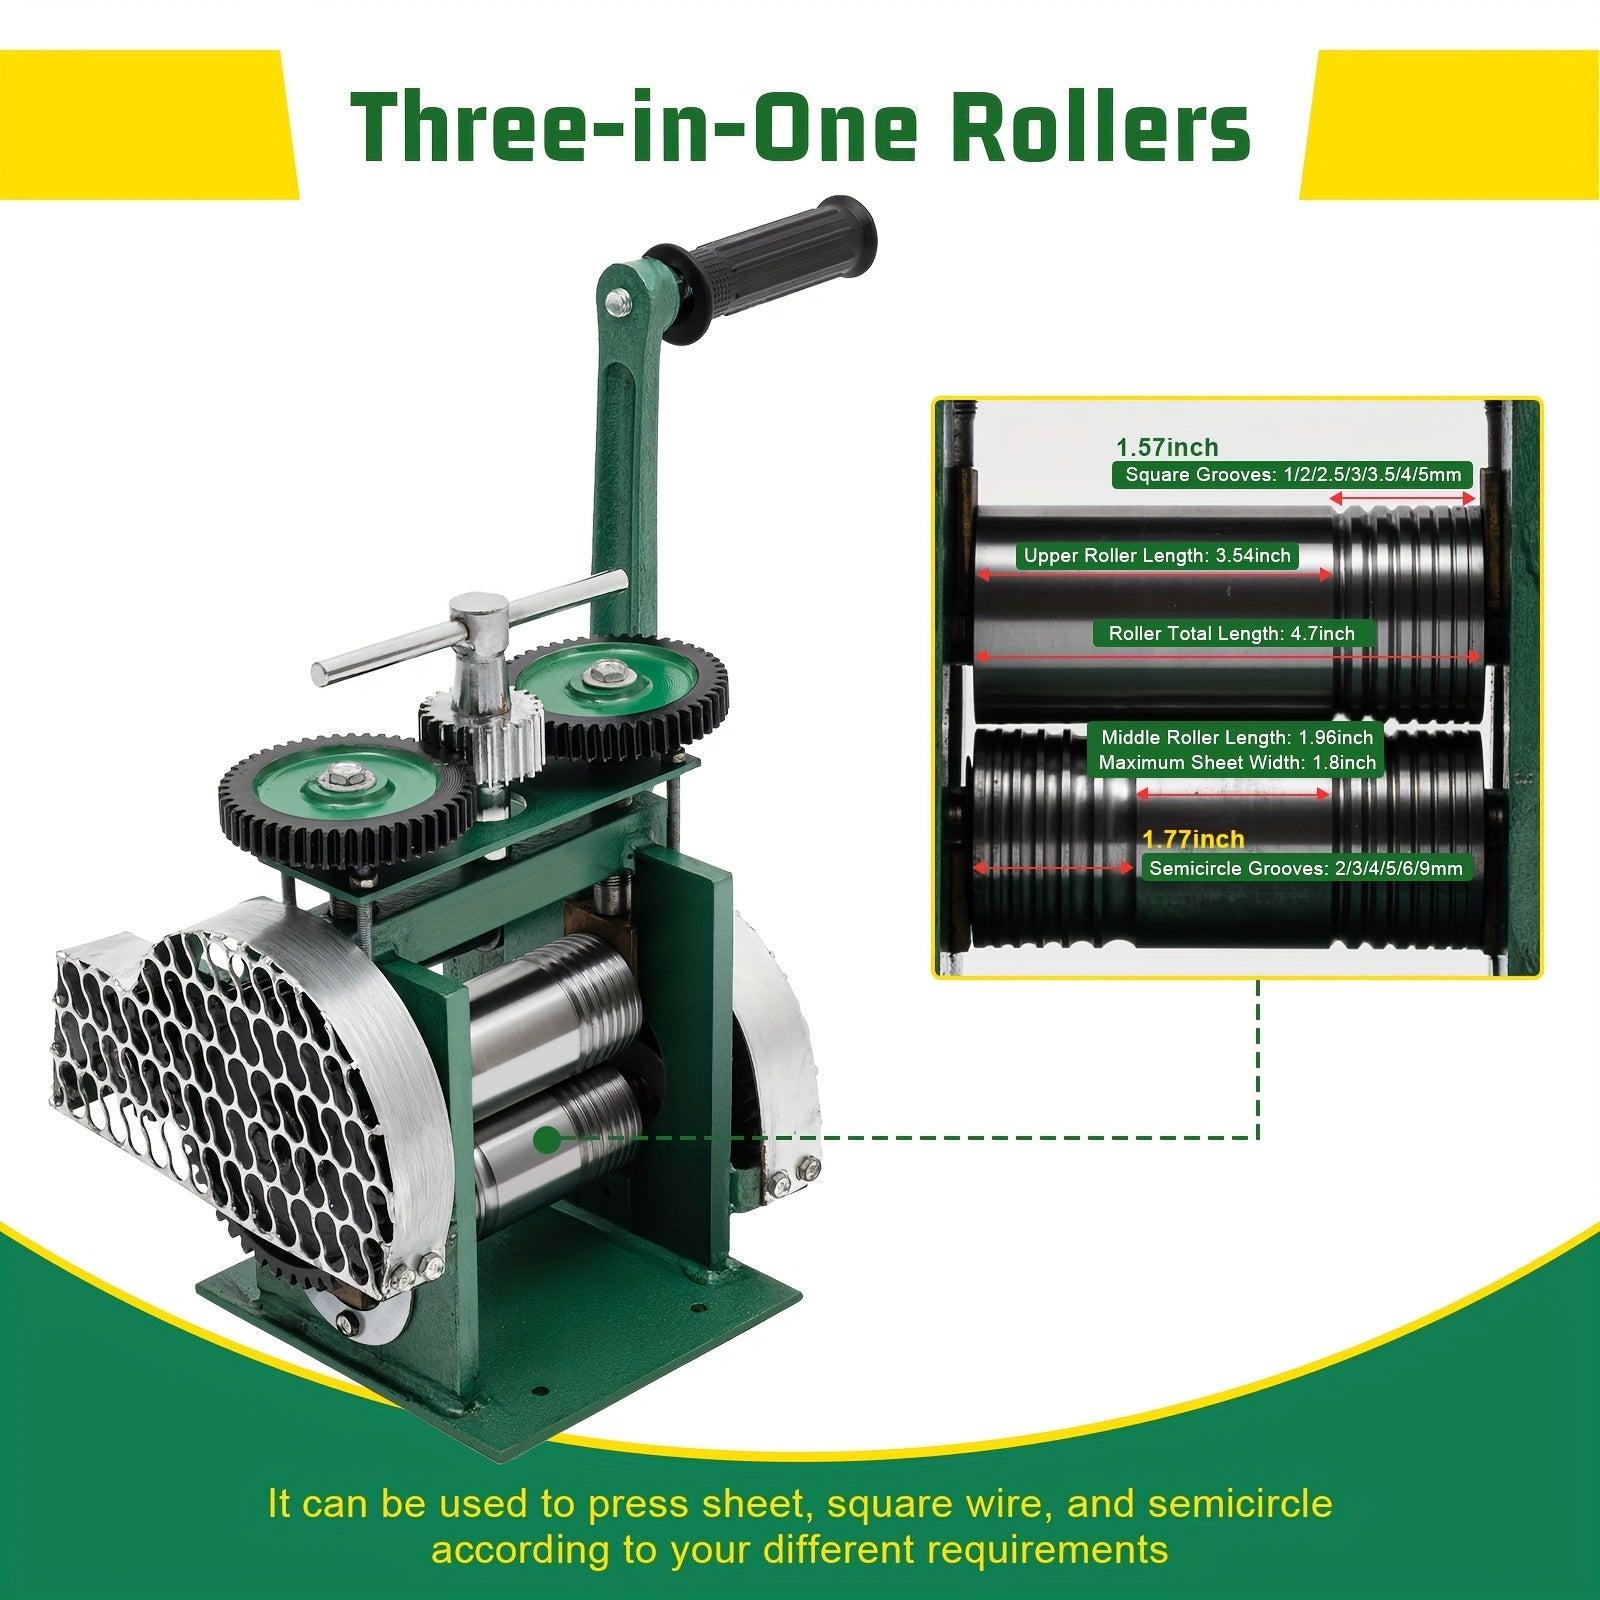
Walzwerk - Walzstrecke - Metallwalze - Drahtwalze - Manuelle WalzmaschineEntdecken Sie die manuelle Walzmaschine für Schmuckhersteller. Suchen Sie ein zuverlässiges und präzises Werkzeug, um Ihre Schmuckdesigns auf ein neues Level zu heben? Diese manuelle Walzmaschine ist ideal für alle, die mit Metall arbeiten. Dank der verstellbaren Walzen können Sie die Dicke des Metalls einfach bestimmen. Egal, ob Sie dicke Bleche oder dünne Metalldrähte bearbeiten möchten, Sie erzielen immer ein perfektes Ergebnis, ohne auf Strom angewiesen zu sein. Auch nach intensiver Nutzung bleibt die Maschine zuverlässig und leistungsstark. Die Walzmaschine eignet sich sowohl für die Bearbeitung von flachen Metallblechen als auch für verschiedene Stärken von Metalldrähten, was es einfacher macht, eine Vielzahl von Schmuckstücken herzustellen.339,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 25L, Combisteel 7061.0105Teigmaschine 25L, Combisteel 7061.0105. Breite (mm): 400. Tiefe (mm): 800. Höhe (mm): 950. Spannung (Volt): 400. Gesamtleistung (kW): 0,6-0,9. Kapazität in Einheiten pro Zeit: 10kg. Füllvolumen (l): 25. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-185. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 120. Modellhinweise des Herstellers: Max. 10kg Mehl max. 15kg Brotteig.2161,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 35L, Combisteel 7061.0110Teigmaschine 35L, Combisteel 7061.0110. Breite (mm): 480. Tiefe (mm): 950. Höhe (mm): 1000. Spannung (Volt): 400. Gesamtleistung (kW): 0,6-0,9. Kapazität in Einheiten pro Zeit: 15kg. Füllvolumen (l): 35. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-185. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 140. Modellhinweise des Herstellers: Max. 15kg Mehl max. 20kg Brotteig.2429,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 50L, Combisteel 7061.0115Teigmaschine 50L, Combisteel 7061.0115. Breite (mm): 540. Tiefe (mm): 1000. Höhe (mm): 1100. Spannung (Volt): 400. Gesamtleistung (kW): 0,75-1,1. Kapazität in Einheiten pro Zeit: 20kg. Füllvolumen (l): 50. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-185. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 160. Modellhinweise des Herstellers: Max. 20kg Mehl max. 30kg Brotteig.2999,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
-
Teigmaschine 60L, Combisteel 7061.0120Teigmaschine 60L, Combisteel 7061.0120. Breite (mm): 600. Tiefe (mm): 1050. Höhe (mm): 1200. Spannung (Volt): 400. Gesamtleistung (kW): 0,75-1,1. Kapazität in Einheiten pro Zeit: 30kg. Füllvolumen (l): 60. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-190. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 180. Modellhinweise des Herstellers: Max. 30kg Mehl max. 35kg Brotteig.4371,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 75L, Combisteel 7061.0125Teigmaschine 75L, Combisteel 7061.0125. Breite (mm): 650. Tiefe (mm): 1150. Höhe (mm): 1050. Spannung (Volt): 400. Gesamtleistung (kW): 1,5-2,5. Kapazität in Einheiten pro Zeit: 35kg. Füllvolumen (l): 75. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 90-190. Anzahl der Gänge: 2. Steckerfertig: Nein. Bruttogewicht (kg): 280. Modellhinweise des Herstellers: Max. 30kg Mehl max. 45kg Brotteig.4504,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 8L, Combisteel 7062.0100Teigmaschine 8L, Combisteel 7062.0100. Breite (mm): 302. Tiefe (mm): 495. Höhe (mm): 385. Spannung (Volt): 230. Gesamtleistung (kW): 0,45. Kapazität in Einheiten pro Zeit: 3kg. Füllvolumen (l): 8. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 159. Anzahl der Gänge: 1. Steckerfertig: Ja. Bruttogewicht (kg): 44. Nettogewicht (kg): 37.577,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teigmaschine 10L, Combisteel 7062.0105Teigmaschine 10L, Combisteel 7062.0105. Breite (mm): 315. Tiefe (mm): 616. Höhe (mm): 520. Spannung (Volt): 230. Gesamtleistung (kW): 0,65. Kapazität in Einheiten pro Zeit: 4kg. Füllvolumen (l): 10. Farbe: Weiß. Frequenz (Hz): 50. Geschwindigkeit (U / min): 160. Bedienung: Drehknopf. Anzahl der Gänge: 1. Steckerfertig: Ja. Bruttogewicht (kg): 70. Nettogewicht (kg): 63.644,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Wie viel Grunderwerbsteuer bei Erbpacht?
Wie viel Grunderwerbsteuer bei Erbpacht anfällt, hängt von verschiedenen Faktoren ab. In der Regel wird die Grunderwerbsteuer auf den Wert des Erbbaurechts berechnet. Dieser Wert setzt sich aus dem Bodenwert und dem Wert der aufstehenden Gebäude zusammen. Die genaue Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann zwischen 3,5% und 6,5% liegen. Es ist ratsam, sich vor Abschluss eines Erbbaurechtsvertrags über die genaue Höhe der Grunderwerbsteuer zu informieren, um keine bösen Überraschungen zu erleben. **
-
Ist bei Schenkung Grunderwerbsteuer fällig?
Ist bei Schenkung Grunderwerbsteuer fällig? Die Grunderwerbsteuer fällt normalerweise an, wenn ein Grundstück oder eine Immobilie gegen Entgelt übertragen wird. Bei einer Schenkung handelt es sich jedoch um eine unentgeltliche Übertragung, bei der in der Regel keine Grunderwerbsteuer anfällt. Allerdings gibt es bestimmte Voraussetzungen und Freibeträge, die beachtet werden müssen, um eine steuerfreie Schenkung zu gewährleisten. Es empfiehlt sich daher, sich vor einer Schenkung über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wem steht die Grunderwerbsteuer zu?
Die Grunderwerbsteuer steht grundsätzlich dem Bundesland zu, in dem sich die erworbene Immobilie befindet. Sie wird beim Kauf oder Erwerb von Grundstücken oder Immobilien fällig und richtet sich nach dem jeweiligen Steuersatz des Bundeslandes. Die Höhe der Grunderwerbsteuer variiert je nach Bundesland und kann bis zu 6,5% des Kaufpreises betragen. Die Einnahmen aus der Grunderwerbsteuer fließen in den Haushalt des jeweiligen Bundeslandes und werden dort für verschiedene Zwecke verwendet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.